Adinda Zaskya – Setiap bulan, perempuan harus mengeluarkan uang untuk memenuhi kebutuhan menstruasi, salah satunya membeli pembalut. Bagi sebagian orang, pengeluaran ini mungkin terlihat kecil. Namun, bagi pelajar, mahasiswa, dan perempuan dengan penghasilan terbatas, biaya yang harus dikeluarkan secara rutin tetap dapat menjadi beban.
Persoalannya bukan hanya tentang harga pembalut, tetapi juga tentang bagaimana negara memperlakukan kebutuhan tersebut melalui kebijakan perpajakan. Pembalut masih dikenai Pajak Pertambahan Nilai (PPN). Hal ini menimbulkan pertanyaan: jika menstruasi merupakan proses biologis yang tidak dapat dihindari, mengapa produk yang dibutuhkan untuk menjalaninya belum mendapatkan fasilitas pembebasan pajak?
Kebutuhan yang Tidak Bisa Ditunda
Menstruasi bukan pilihan, begitu pula kebutuhan untuk menjaga kebersihan selama menstruasi. Perempuan membutuhkan produk menstruasi agar dapat menjalankan aktivitas sehari-hari dengan nyaman dan sehat. Berbeda dengan barang yang pembeliannya bisa ditunda, kebutuhan ini muncul secara berkala dan harus dipenuhi.
Direktorat Jenderal Pajak menjelaskan bahwa pembalut termasuk Barang Kena Pajak yang dikenai PPN. Berdasarkan ketentuan yang berlaku, beban PPN efektif untuk barang nonmewah, termasuk pembalut, setara dengan 11% dari harga jual. Pembalut juga belum termasuk dalam kelompok barang yang memperoleh fasilitas pembebasan PPN.
Memang, PPN bukan pajak yang secara khusus dikenakan kepada perempuan. Pajak ini merupakan bagian dari sistem perpajakan atas konsumsi barang. Namun, menurut saya, hal tersebut tidak menutup ruang untuk mempertanyakan apakah kebutuhan menstruasi sudah mendapatkan perhatian yang cukup dalam kebijakan perpajakan.
Belajar dari Malaysia
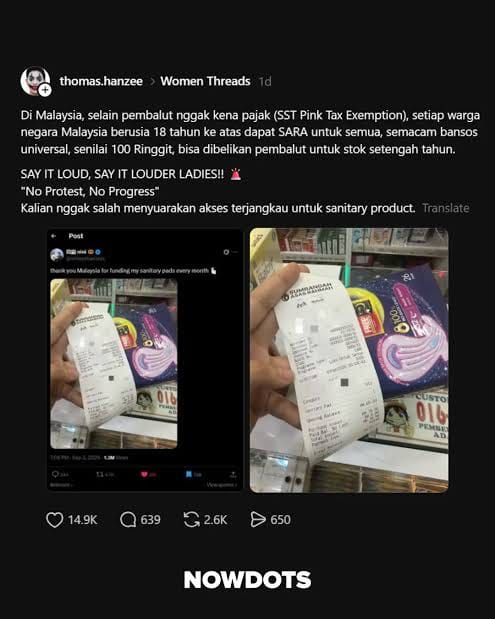
Jika melihat negara tetangga, Malaysia dapat menjadi bahan perbandingan. Pada 2018, Malaysia mengambil langkah membebaskan produk menstruasi, termasuk pembalut dan tampon, dari pajak penjualan.
Kebijakan tersebut menunjukkan bahwa pemerintah dapat mempertimbangkan karakteristik produk menstruasi ketika menentukan perlakuan pajak. Sementara itu, di Indonesia, pembalut masih dikenai PPN efektif 11%.
Menurut saya, pengalaman Malaysia layak menjadi bahan evaluasi bagi pemerintah Indonesia. Jika negara tetangga dapat memberikan perlakuan khusus terhadap produk menstruasi, Indonesia juga seharusnya membuka ruang untuk mengkaji kebijakan serupa.
Tentu, Indonesia tidak bisa langsung menyalin kebijakan Malaysia tanpa mempertimbangkan perbedaan sistem perpajakan, kondisi ekonomi, dan penerimaan negara. Namun, perbedaan tersebut bukan alasan untuk menutup pembahasan. Justru, pengalaman negara lain dapat menjadi bahan pertimbangan untuk mencari kebijakan yang sesuai dengan kebutuhan masyarakat Indonesia.
Dasar Hukum Bukan Berarti Tidak Bisa Dievaluasi
Pengenaan PPN di Indonesia memiliki dasar hukum, antara lain Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan dan Peraturan Menteri Keuangan Nomor 131 Tahun 2024. Peraturan Pemerintah Nomor 49 Tahun 2022 juga mengatur barang dan jasa tertentu yang memperoleh fasilitas pembebasan PPN.
Karena pembalut belum termasuk dalam kelompok yang memperoleh fasilitas tersebut, pengenaan pajaknya mengikuti ketentuan perpajakan yang berlaku. Dengan demikian, persoalannya bukan semata-mata apakah pemerintah berwenang mengenakan pajak, melainkan apakah kebijakan tersebut sudah mempertimbangkan kebutuhan masyarakat secara adil.
Sebagai mahasiswa hukum, saya berpendapat bahwa kebijakan yang memiliki dasar hukum tetap dapat dievaluasi. Hukum tidak hanya berkaitan dengan kepastian aturan, tetapi juga perlu memperhatikan manfaat dan dampaknya bagi masyarakat. Kebutuhan menstruasi seharusnya menjadi salah satu pertimbangan dalam menilai apakah pembalut layak mendapatkan perlakuan pajak khusus.
Antara Penerimaan Negara dan Keadilan
Di sisi lain, pemerintah juga perlu mempertimbangkan penerimaan negara. PPN digunakan untuk mendukung pembiayaan berbagai kebutuhan publik. Karena itu, pembebasan pajak atas pembalut harus dikaji secara matang agar manfaatnya sebanding dengan dampaknya terhadap penerimaan negara.
Pembebasan pajak pun tidak otomatis membuat harga pembalut turun dalam jumlah yang sama. Harga akhir masih dipengaruhi biaya produksi, distribusi, dan kebijakan penjual. Oleh sebab itu, pemerintah perlu memastikan bahwa manfaat kebijakan benar-benar dirasakan konsumen.
Menurut saya, pemerintah dapat mengkaji pembebasan PPN untuk produk menstruasi tertentu atau mempertimbangkan bantuan pembalut bagi kelompok yang membutuhkan. Penyediaan pembalut di sekolah dan fasilitas publik juga dapat menjadi pilihan untuk memperluas akses.
Langkah tersebut penting karena kemampuan ekonomi setiap perempuan berbeda. Pengeluaran yang terasa kecil bagi sebagian orang bisa menjadi beban bagi orang lain. Keterjangkauan produk menstruasi bukan hanya persoalan belanja, tetapi juga berkaitan dengan kebersihan, kenyamanan, dan kesempatan perempuan untuk menjalankan aktivitas sehari-hari.
Saatnya Membuka Ruang Evaluasi
Saya tidak berpendapat bahwa seluruh pajak harus dihapus. Negara tetap membutuhkan penerimaan untuk menjalankan fungsinya. Namun, kebijakan perpajakan perlu mempertimbangkan perbedaan antara kebutuhan yang dapat ditunda dan kebutuhan biologis yang harus dipenuhi secara rutin.
Pemerintah Indonesia sebaiknya mengkaji kembali perlakuan PPN terhadap pembalut dengan mempertimbangkan aspek hukum, ekonomi, kesehatan, dan keadilan sosial. Pengalaman Malaysia dapat dijadikan bahan pembelajaran, bukan untuk meniru secara langsung, melainkan untuk melihat kemungkinan kebijakan yang lebih sesuai dengan kondisi masyarakat Indonesia.
Pada akhirnya, pertanyaannya bukan hanya apakah pembalut secara hukum boleh dikenai PPN, tetapi juga apakah kebijakan tersebut sudah mempertimbangkan kebutuhan perempuan secara memadai.
Menstruasi bukan pilihan. Karena itu, akses terhadap produk menstruasi yang aman dan terjangkau seharusnya tidak dipandang sebagai persoalan pribadi perempuan semata, melainkan sebagai persoalan yang patut mendapat perhatian bersama.
Belum ada diskusi. Jadilah yang pertama berkomentar!